| この記事で分かることを1分で解説 | |
|---|---|
|
|
住み替えや相続でマンションの売却を考え始めたものの、「税金はいくらかかるのか」「負担を軽くする方法はないのか」と疑問を感じる方は多いでしょう。
マンション売却で利益が出ると、印紙税や譲渡所得税など多くの税金がかかります。しかし、売却で損をした場合や特例が使える場合は、税金の負担が軽減される可能性があります。この記事では、マンション売却でかかる税金の種類や節税につながる特例、確定申告の流れを解説します。
不動産の売却のお問い合わせやご相談は「長谷工の仲介」へ
【2026年最新】マンション売却の税制改正についてチェック
2026年度の税制改正では、マンション売却に関係する制度に見直しが入りました。税率そのものが上がったわけではありませんが、売主様・買主様の双方に影響する内容です。
ここでは、押さえておくべき変更点と注意点をご紹介します。
押さえておくべき変更点
今回の税制改正では、特例の期限延長や中古住宅への優遇拡充に変更点があります。
まず、住み替え時に使える特定の居住用財産の買換え特例(買い替え時に税金を先送りできる制度)は、適用期限が2027年12月31日まで2年延びました。また、売却で損が出た際の譲渡損失の損益通算・繰越控除(損失を他の所得と相殺して税を軽減する制度)も、同様に2027年12月31日まで2年延長されています。※いずれも適用には所有期間などの個別要件があります。
購入面では、住宅ローン控除の適用期限が2030年末まで5年延長され、中古住宅への優遇が拡張されました。年間の合計所得が1,000万円以下の方を対象とした床面積40平方メートル台の特例が中古住宅にも拡大。また、省エネ基準を満たす中古住宅であれば控除期間が10年から13年へ延びました。※対象物件や所得制限など個別要件の確認が必要です。
上記の変更によって、買い替えを考えている方は、売る側・買う側の両面で恩恵を受けられる場面が増えました。購入を検討する方にとっては、中古マンションへの住宅ローン控除の優遇幅が広がったことで、資金計画に余裕を持って物件を選べるようになりました。また売却を検討する方にとっては、売却益や損失が出た際も税負担を抑えやすくなった点がメリットです。なお、実際の売却のしやすさや購入のしやすさは市場相場や物件条件が大きく影響しますが、こうした税制面での優遇措置も双方にとっての選択肢を広げる一因となり得ます。※実際の適用条件や詳細につきましては、個別にご確認・ご相談ください。
参考:国税庁「個人の方が株式等や土地・建物等を譲渡した場合の令和8年度税制改正のあらまし」
改正後の注意点
一方で、改正により不利になるケースや新たな義務も生まれています。
1つ目は、買換え特例の対象範囲の見直しです。2028年1月以後に住みはじめる建築後未使用の家屋のうち、災害危険区域等(浸水被害防止区域や土砂災害特別警戒区域など)に建てられた物件は、買い替え先として特例の対象から外れました。買い替え先に新築を選ぶ場合は、その物件が災害危険区域等にないかを事前に確認しておきましょう。
2つ目は、登記の義務化です。2026年4月1日以降、引っ越しや結婚で住所や氏名が変わった場合は2年以内の変更登記が義務づけられ、正当な理由なく怠ると5万円以下の過料が科される恐れがあります。引っ越しや結婚で住所や氏名が変わった方は、売却前に登記簿の情報を今の内容へ更新しておくと安心です。
なお、2024年1月以降の譲渡からは共有で相続した家を売却する際の控除額も減額されています。相続した空き家を売る際の3,000万円特別控除は、2024年1月以降の譲渡から、相続人の数が3人以上の場合は「1人あたりの控除上限額」が3,000万円から2,000万円までに引き下げられました。相続人が3人以上で家を売る場合は、1人あたりの控除額が2,000万円に下がる前提で税額を試算し、売り方や持ち分の分け方を早めに税理士と相談しておきましょう。
マンション売却にかかる税金の種類
マンションを売却する際の税金は、売却価格ではなく売却益に税率を乗じて計算されます。その際、売却にかかる税金には、多くのケースでかかることになる基本的な税金と、マンション売却の際に利益が出た場合にのみかかるものの2種類があるため、注意が必要です。
マンション売却にかかる税金をまとめると下表の通りです。
| 税金の種類 | 概要 | |
|---|---|---|
| 売却時にかかる基本的な税金 | 登録免許税 | 登記簿謄本の記載内容を変更する際に必要な税金です。住宅ローンが残っている物件を売るときは、登記簿謄本から抵当権と呼ばれる権利を抹消するために登録免許税が必要となります |
| 印紙税 | 売買契約書は印紙を貼らなければいけない課税文書とされており、税額は売買契約書に記載される金額によって決まります | |
| 利益が出た場合にのみかかる税金 | 譲渡所得にかかる税金 | 譲渡所得(売却益)に課される所得税および住民税、復興特別所得税のことです。譲渡所得が発生しない場合には税金は生じません |
マンション売却時にかかる基本的な税金
それでは、どのような税金がどのような場合にかかるのかを具体的に解説していきましょう。まずはマンション売却時にかかる基本的な税金について解説します。
印紙税
不動産の売買契約書は、印紙を貼らなければならない課税文書です。印紙を貼り忘れると過怠税が生じてしまうため注意しましょう。
印紙税の税額は、売買契約書に記載する売買代金によって決まります。売買代金と印紙税の関係は下表の通りです。
| 売買契約書に記載する売買代金 | 本則 | 軽減税率※ |
|---|---|---|
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上10万円以下 | 200円 | 対象外 |
| 10万円超50万円以下 | 400円 | 200円 |
| 50万円超100万円以下 | 1,000円 | 500円 |
| 100万円超500万円以下 | 2,000円 | 1,000円 |
| 500万円超1,000万円以下 | 1万円 | 5,000円 |
| 1,000万円超5,000万円以下 | 2万円 | 1万円 |
| 5,000万円超1億円以下 | 6万円 | 3万円 |
| 1億円超5億円以下 | 10万円 | 6万円 |
| 5億円超10億円以下 | 20万円 | 16万円 |
| 10億円超50億円以下 | 40万円 | 32万円 |
| 50億円超 | 60万円 | 48万円 |
| 契約金額の記載のないもの | 200円 | 対象外 |
※2014年4月1日~2027年3月31日まで
登録免許税
住宅ローンが残っている物件を売る場合、抵当権抹消の登録免許税が発生します。
抵当権とは、債権者(銀行)が担保にとった物件から優先的に弁済を受けることができる権利のことです。登録免許税は法務局に支払う手数料のようなものであり、引き渡し時に司法書士を通じて払ってもらうのが一般的です。抵当権抹消の登録免許税は不動産1個につき1,000円で、マンションは土地と建物のそれぞれに抵当権が設定されているため、2,000円になるのが一般的です。
抵当権の設定状況は、銀行との間で締結した抵当権設定契約書(または金銭消費貸借契約書)で確認できます。
マンション売却の抵当権抹消については、こちらの記事で詳しく解説していますのでご覧ください。
抵当権抹消手続きの流れは?手続きが必要なタイミングやかかる費用を徹底解説
マンション売却で利益が出た際にかかる税金
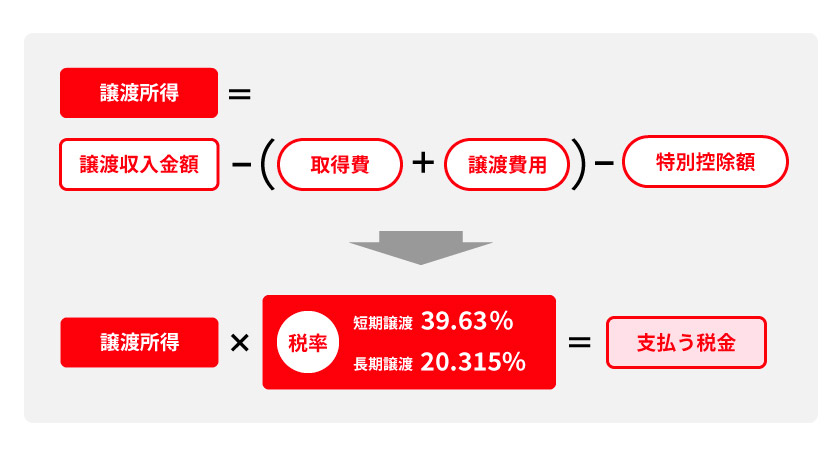
マンション売却では、譲渡所得が発生すると税金が生じます。譲渡所得とは売却益のことであり、以下の算式で計算できます。
譲渡所得に対してかかる所得税・住民税
所得税と住民税は、譲渡所得に直接、税率を乗じて求めます。
同じ所得税でも、会社員が得ている給与所得等に課される所得税とは税率が異なる点がポイントです。給与所得等の所得税は、所得が大きくなるほど税率も高くなる累進課税方式が採用されています。一方、譲渡所得に課税される所得税は分離課税方式と呼ばれるものであり、給与所得等とは分けて課税されます。
譲渡所得に課される所得税の税率は、所得の大きさではなく不動産の所有期間によって決まる点が特徴です。売却する年の1月1日時点で所有期間が5年以下のものを短期譲渡所得、5年超のものを長期譲渡所得と呼びます。
住民税の税率に関しても、短期譲渡所得と長期譲渡所得の区分で決まります。それぞれの税率は下表の通りです。
| 所得の種類 | 所有期間 | 所得税率 | 住民税率 |
|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 9% |
| 長期譲渡所得 | 5年超 | 15% | 5% |
譲渡所得に対する税率は、不動産の投機的取引を防止するために、所有期間が短いほど高くなる仕組みとなっています。投機的取引とは、不動産の値上がり益を期待して購入の1~2年後に売却する取引を指します。投機的取引はバブル時代によく行われましたが、かつてのようなバブルを発生させないようにするためにも、短期譲渡所得の税率は高くなっています。
長期譲渡所得については、こちらの記事で詳しく解説していますのでご覧ください。
長期譲渡所得とは?短期譲渡所得との違いや税金の計算方法について解説
復興特別所得税
復興特別所得税とは、東日本大震災の復興を目的とした税金のことです。2037(令和19)年12月31日までに生じる所得に対して徴収され、所得税に一律2.1%を乗じて計算されます。
復興特別所得税も加味した短期譲渡所得と長期譲渡所得の税率は下表の通りです。
| 所得の種類 | 所得税 | 住民税 | 合計税率 |
|---|---|---|---|
| 短期譲渡所得 | 30.63% | 9% | 39.63% |
| 長期譲渡所得 | 15.315% | 5% | 20.315% |
復興特別所得税は、所得税額に2.1%を上乗せする形で課されます。例えば、所得税率が30%(短期譲渡所得)の場合、その2.1%にあたる0.63%が加算されます。
【短期譲渡所得】
所得税 30% + 復興特別所得税 0.63%(30%×2.1%)+ 住民税 9% = 39.63%
【長期譲渡所得】
所得税 15% + 復興特別所得税 0.315%(15%×2.1%)+ 住民税 5% = 20.315%
マンション売却にかかる譲渡所得税の計算方法
続いて、個人がマイホームを売却したときの譲渡所得税の計算方法を解説します。
譲渡所得は以下の式で計算されます。
特別控除額は、マイホームを売ったときの3,000万円の特別控除など、特例が適用できる場合にだけ差し引かれます。適用要件を満たさない場合は、譲渡収入金額から取得費と譲渡費用を引いた金額がそのまま譲渡所得になります。
物件取得費
譲渡所得を計算する際は、取得費を算出する必要があります。取得費とは購入額ではなく、購入額から減価償却費を控除したものです。
会計上、建物は時間の経過とともに価値が落ちるものとして扱われるため、減価償却の対象となります。一方、土地には築年数や経年劣化の概念がないため、価値は落ちないものとして扱われます。したがって、減価償却費の計算は建物に対してのみ行うルールとなっています。
取得費の求め方を計算式で表すと、以下のようになります。
減価償却費の計算方法
減価償却費を計算する際には、まず購入額を土地価格と建物価格に分ける必要があります。最近の新築マンションは、売買契約書に土地価格と建物価格の内訳が載っていることが多い傾向にあります。もし建物価格の内訳が載っていたら、その建物価格を計算に用いましょう。
個人がマイホームを売却したときの減価償却費の求め方は以下の通りです。賃貸マンションのような事業用不動産の減価償却費の計算式とは異なります。
償却率は建物の構造によって決まっており、マイホームの場合は以下の数値を用います。
| 構造 | 非事業用(マイホームなど)の償却率 |
|---|---|
| 木造 | 0.031 |
| 木造モルタル | 0.034 |
| 鉄骨造(3ミリメートル以下) | 0.036 |
| 鉄骨造(3~4ミリメートル以下) | 0.025 |
| 鉄骨造(4ミリメートル超) | 0.020 |
| 鉄筋コンクリート造 | 0.015 |
| 鉄骨鉄筋コンクリート造 | 0.015 |
マンションの場合、建物の構造は鉄筋コンクリート造または鉄骨鉄筋コンクリート造であることが多く、償却率は0.015を用います。
経過年数とは、築年数のことではなく、所有期間を指します。1年単位で計算に用いられ、端数が6ヵ月以上の場合は1年切り上げ、6ヵ月未満の場合は切り捨てます。例えば、所有期間が2008年3月~2023年6月であれば、15年3ヵ月となるため、経過年数は15年で計算します。
以下、取得費の計算例を示します。
構造:鉄筋コンクリート造
購入時の土地価格:3,000万円
購入時の建物価格:2,000万円
経過年数:15年
【計算】
減価償却費=建物購入価額×0.9×償却率×経過年数
=2,000万円×0.9×0.015×15年
=405万円
取得費=土地購入価額+(建物購入価額-減価償却費)
=3,000万円+(2,000万円-405万円)
=4,595万円
譲渡費用
譲渡費用とは、売却に要した費用のことを指します。ただし、全てが譲渡費用になるわけではなく、認められるものと認められないものがあります。
譲渡費用になるものとならないものを例示すると以下の通りです。
| 譲渡費用に認められるもの | 譲渡費用に認められないもの |
|---|---|
|
|
マンション売却にかかる税金のシミュレーション
ここまでの解説を踏まえ、マンション売却にかかる税金をシミュレーションしてみましょう。
譲渡価額:5,000万円
譲渡費用:172万6,000円(仲介手数料171万6,000円=156万円+消費税15万6,000円、印紙税1万円)
取得費:4,595万円
所有期間:8年(長期譲渡所得)
構造:鉄筋コンクリート造
購入時の土地価格:3,000万円
購入時の建物価格:2,000万円
経過年数:15年
【計算】
譲渡所得は、以下のようになります。
譲渡所得=譲渡収入金額-(取得費+譲渡費用)
=5,000万円-(4,595万円+172万6,000円)
=232万4,000円
前提条件では所有期間は5年超であることから、長期譲渡所得の税率20.315%を用います。
支払う税金=譲渡所得×税率
=232万4,000円×20.315%
≒47万2,000円
なお、以下のようなケースでは、マンションを売却しても税金は発生しません。
譲渡価額:3,000万円
譲渡費用:106万6,000円(仲介手数料105万6,000円=96万円+消費税9万6,000円、印紙税1万円)
取得費:4,595万円
所有期間:20年(長期譲渡所得)
構造:鉄筋コンクリート造
購入時の土地価格:3,000万円
購入時の建物価格:2,000万円
経過年数:15年
【計算】
譲渡所得は以下のようになります。
譲渡所得=譲渡収入金額-(取得費+譲渡費用)
=3,000万円-(4,595万円+106万6,000円)
=▲1,701万6,000円→0円
計算の結果、譲渡所得がマイナスとなった場合には、譲渡所得はゼロ円とみなされ、譲渡所得税は生じません。
マンション売却で節税になる控除
ここでは、マンション売却で利用できる特例を解説します。
居住用財産を譲渡した場合の3,000万円の特別控除の特例
3,000万円特別控除とは、譲渡所得から3,000万円を差し引くことができる特例です。適用した場合の譲渡所得の計算式は以下のようになります。
3,000万円特別控除を適用した結果、譲渡所得がゼロ円(マイナスとなったときもゼロ円とする)となった場合には、税金は生じないことになります。
3,000万円特別控除を利用するには以下の要件を満たすことが必要です。
- 現に居住している家屋やその家屋とともに敷地を譲渡する場合
- 転居してから3年後の12月31日までに、居住していた家屋とともに敷地を譲渡する場合(この間に貸付や事業用に提供していても適用となる)
- 災害などにより居住していた家屋を失い、災害にあった日から3年後の12月31日までに、その敷地だけ譲渡する場合
- 転居後に家屋を取り壊し、転居してから3年後の12月31日までか、取り壊し後1年以内、いずれか早い日までに譲渡する場合(取り壊し後にその敷地を貸し付けたり、事業用に提供したりすると適用外となる)
ただし、買主様が以下の場合は適用できません。
- 配偶者、直系血族(親、子、孫など)など親族
- 本人、配偶者、直系血族など親族が主催している同族会社
また、特例が適用できるのは3年に一度だけとなります。
本特例を利用した際の具体的なシミュレーションは以下の通りです。
マンションの種類:マイホーム
譲渡価額:5,000万円
譲渡費用:157万円(仲介手数料156万円、印紙税1万円)
所有期間:8年(長期譲渡所得)
取得費:4,595万円
【計算】
譲渡所得=譲渡収入金額-(取得費+譲渡費用)-3,000万円
=5,000万円-(4,595万円+157万円)-3,000万円
=0円
(計算結果は▲2,752万円ですが、マイナスはゼロ円とみなされます。)
上記のシミュレーションではマイナス2,752万円となりましたが、マイナスはゼロ円とみなされます。そのため、税金は発生しません。
3,000万円特別控除については、こちらの記事で詳しく解説していますのでご覧ください。
居住用財産の3,000万円特別控除とは?適用要件や必要書類を解説
所有期間による軽減税率
所有期間が10年超のマンションを売った場合は、税率が長期譲渡所得の税率よりも下がる特例があります。この特例は3,000万円特別控除と併用が可能です。
| 課税譲渡所得金額 | 所得税 | 住民税 |
|---|---|---|
| 3,000万円特別控除後の譲渡所得のうち6,000万円以下の部分 | 10% | 4% |
| 3,000万円特別控除後の譲渡所得のうち6,000万円超の部分 | 15% | 5% |
なお、確定申告の際には、所得税と併せ、基準所得税額(所得税額から差し引かれる金額を差し引いた後の金額)に2.1%をかけて計算した復興特別所得税を申告・納付することになります。
また、買い替えをする際は、購入物件の住宅ローン控除と売却物件の節税特例を同時に利用できないことになっています。そのため、節税効果が高いほうを利用することがポイントです。
本特例を利用した場合のシミュレーションは以下の通りです。
マンションの種類:マイホーム
譲渡価額:9,000万円
譲渡費用:279万円(仲介手数料276万円、印紙税3万円)
所有期間:15年(10年超)
取得費:4,595万円
【計算】
3,000万円特別控除を適用した場合の譲渡所得は以下のようになります。
譲渡所得=譲渡収入金額-(取得費+譲渡費用)-3,000万円
=9,000万円-(4,595万円+279万円)-3,000万円
=1,126万円
所得税=譲渡所得×10%
=1,126万円×10%
=112万6,000円
復興特別所得税=所得税×2.1%
=112万6,000円×2.1%
≒2万4,000円
住民税=譲渡所得×4%
=1,126万円×4%
=45万400円
譲渡所得税=所得税+復興特別所得税+住民税
=112万6,000円+2万4,000円+45万400円
≒160万400円
相続財産を譲渡した場合の取得費の特例
相続税を納税した方が一定期間内にマンションを売る場合、相続税の一部を取得費に加算できる特例です。
加算できる相続税額の計算式は以下になります。
本特例を利用した場合のシミュレーションは以下の通りです。
譲渡価額:5,000万円
譲渡費用:157万円(仲介手数料156万円、印紙税1万円)
取得費:4,595万円
所有期間:8年(長期譲渡所得)
構造:鉄筋コンクリート造
購入時の土地価格:3,000万円
購入時の建物価格:2,000万円
経過年数:15年
取得費に加算できる相続税額:300万円
【計算】
譲渡所得=譲渡収入金額-(取得費+譲渡費用+取得費に加算できる相続税額)
=5,000万円-(4,595万円+157万円+300万円)
=▲52万円(0円)
計算の結果は▲52万円ですが、マイナスはゼロ円とみなされ、税金は発生しません。
参考:国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
マンションを相続する際にかかる相続税の計算方法など相続については、こちらの記事で詳しく解説していますのでご覧ください。
マンション相続の手続きとは?流れや相続税の計算、利用できる控除を解説
マンション売却で損失が出た場合の税金対策・特例
マンションを売却して損失が出た場合でも、条件に合えば税金が軽くなる特例があります。代表的な2つの特例と計算例をご紹介します。
マイホームを買い替えた場合の譲渡損失の損益通算および繰越控除の特例
買い替えで自宅を売って損失が出た際に、その損失を給与などの所得と相殺(損益通算)できる制度です。相殺しきれない分は翌年以降3年にわたって繰り越せます(繰越控除)。主な要件は次の通りです。
- 売った年の1月1日時点で所有期間が5年を超えている
- 買い替えた自宅の床面積が50平方メートル以上ある
- 買い替えた自宅に取得した年の翌年12月31日までに住む(または住む見込みがある)
- 買い替え先で返済期間10年以上の住宅ローンを組む
住宅ローン控除とあわせて使える点もこの特例のメリットです。自宅の買い替えで売却損が出そうな方は、要件を確認し、特例が使えるかどうかを確認してみましょう。
参考:国税庁「No.3370 マイホームを買い替えた場合に譲渡損失が生じたとき(マイホームを買い替えた場合の譲渡損失の損益通算及び繰越控除の特例)」
特定のマイホームの譲渡損失の損益通算および繰越控除の特例
新しい自宅を購入しなくても使える特例です。住宅ローンが残る自宅を、残高を下回る価格で売却して損失が出たときに利用できます。
損益通算できる金額は、売買契約の前日のローン残高から売却価格を差し引いた額が上限となります。主な要件は次の通りです。
- 現在住んでいる自宅、または以前住んでいた自宅(住まなくなってから3年後の年末までに売る場合)である
- 売った年の1月1日時点で所有期間が5年を超えている
- 売買契約の前日に、償還期間10年以上の住宅ローンがある
- 売却価格がローン残高を下回っている
ただし、売却した年の前年や前々年に3,000万円特別控除や軽減税率の特例を使っている場合、この特例は使えません。判断に困る場合は税務署や税理士に相談してみましょう。
参考:国税庁「No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(特定のマイホームの譲渡損失の損益通算及び繰越控除の特例)」
参考:国税庁「No.3392 「特定のマイホームの譲渡損失の損益通算及び繰越控除の特例」の対象となる「譲渡資産」及び「特定譲渡」とは」
特例を利用した場合のシミュレーション
ここまでご紹介した特例で税負担がどう変わるかを確認しましょう。
- 譲渡価額:3,000万円
- 譲渡費用:100万円
- 取得費:4,500万円
- 所有期間:10年(長期譲渡所得)
- 年間給与所得:700万円
譲渡所得=3,000万円-(4,500万円+100万円)=▲1,600万円
上記のケースでは、1,600万円の損失が出ました。
マイホームを買い替えた場合の譲渡損失の損益通算および繰越控除の特例を使えば、この損失をその年の給与700万円と相殺でき、課税対象を0円に抑えられます。引ききれない900万円は翌年へ繰り越し、給与と相殺しながら最長3年かけて税負担を軽減できます。
次に、特定のマイホームの譲渡損失の損益通算および繰越控除の特例のケースも見てみましょう。この特例では、相殺できる金額に上限がある点がポイントです。
- 譲渡価額:3,000万円
- 譲渡費用:100万円
- 取得費:4,500万円
- 所有期間:10年(長期譲渡所得)
- 売買契約前日の住宅ローン残高:3,800万円
- 年間給与所得:700万円
【計算】
譲渡所得=3,000万円-(4,500万円+100万円)=▲1,600万円
損益通算の限度額=3,800万円-3,000万円=800万円
譲渡損失は1,600万円ですが、この特例で相殺できるのは、住宅ローン残高から売却価格を引いた800万円までです。その年の給与700万円と相殺すると課税対象は0円になり、引ききれない100万円が翌年へ繰り越されます。
このケースは、マイホームを買い替えた場合の譲渡損失の損益通算および繰越控除の特例に比べて相殺できる金額は小さくなりますが、住み替えることなく特例を使いたい方にお勧めです。
なお、実際の控除額は所得や他の控除によって変わるので、詳しい内容は税務署や税理士に確認しましょう。
マンション売却の確定申告
マンションを売却すると、状況によっては確定申告が必要となります。ここでは、申告が必要なケースと必要書類、時期と流れを解説します。
確定申告が必要なケース
マンションを売って利益(譲渡所得)が出た場合は、会社員でも確定申告が必要です。普段勤務先で年末調整を受けている方も、売却益が出た年は自分で申告しなければなりません。一方、マンションを売却して損失が出た場合は原則として申告は不要ですが、損失を相殺する特例を利用するのであれば申告が必要となります。
売却益が出たにも関わらず申告をしないと、本来の税額に無申告加算税や延滞税がペナルティとして上乗せされる恐れがあります。損失が出た場合は申告しなくてもペナルティはかかりませんが、損失を相殺する特例が使えず、還付されるはずのお金は受け取れません。
確定申告の要否や特例の使い方については、こちらの記事で詳しく解説していますのでご覧ください。
マンションを売却したら確定申告が必要?流れや手順、必要書類について徹底解説
必要書類
確定申告で必要な書類は、以下の表を参考にしてください。
| 書類名 | 入手先 |
|---|---|
| 売却したマンションの登記事項証明書 | 法務局 |
| 住民票の除票 | 市区町村役場 |
| 購入時の売買契約書のコピー | 売主様で保管 |
| 売却にかかった費用の領収書 | 売主様で保管 |
| 売却時の売買契約書のコピー | 売主様で保管 |
| 譲渡所得の内訳書 | 税務署・国税庁サイト |
| 確定申告書、申告書第三表(分離課税用) | 税務署・国税庁サイト |
3,000万円特別控除や損益通算などの特例を使う場合は、上記に加えて特例ごとの書類が必要です。マンションが売れて確定申告の必要が出てきたら、どの書類がいるのかを税務署や税理士に早めに確認しておきましょう。
申告時期と手順
確定申告は、マンションを売却した翌年の2月16日から3月15日までに行うのが原則です。年によって曜日の並びで数日ずれることがあるため、事前に税務署の案内を確認しておくと安心です。
確定申告の大まかな流れは次の通りです。
- 必要書類を集める
- 譲渡所得と税額を計算する
- 確定申告書を作成する
- 税務署へ提出する
確定申告書の提出方法は、e-Tax(電子申告)、税務署へ持参、郵送のいずれかから選べます。e-Taxであればスマートフォンやパソコンから提出でき、税務署へ出向く手間がかかりません。
確定申告の全体像については、こちらの記事で詳しく解説していますのでご覧ください。
マンション売却の確定申告書の書き方は?手続きの流れも併せて解説
マンションにかかる税金に関するよくある質問
最後に、マンション売却にかかる税金に関するよくある質問にお答えします。
税金の支払時期はいつまで?
売却で発生する税金の支払い時期は下表の通りです。
| 税金の種類 | 支払い時期 |
|---|---|
| 印紙税 | 売買契約時 |
| 登録免許税 | 引き渡し時 |
| 所得税・復興特別所得税 | 売却の翌年の2月16日~3月15日 |
| 住民税 | 売却の翌年の6月(市区町村による) |
譲渡所得が発生する場合や特例を利用する場合は、翌年の2月16日から3月15日の間に確定申告を行う必要があります。たとえ3,000万円特別控除を利用して譲渡所得が発生しなかった場合も、3,000万円特別控除を利用するためには確定申告が必要です。また、譲渡損失が生じた場合でも、譲渡損失の損益通算および繰越控除の特例を利用する場合には確定申告が必要となります。
例外として、譲渡損失が発生し、かつ特例も利用しない場合には、確定申告は不要です。
確定申告については、こちらの記事で詳しく解説していますのでご覧ください。
マンション売却の確定申告書の書き方は?手続きの流れも併せて解説
マンションを売却したら確定申告が必要?流れや手順、必要書類について徹底解説
売却時に消費税はかかる?
個人がマイホームのマンションを売却する場合、そのマンションには消費税は生じません。
一方、マンション売却では、不動産会社に売買を仲介してもらったときにかかる仲介手数料や、司法書士に不動産登記手続きを依頼した場合にかかる司法書士手数料等の費用を支払う場合には、消費税が発生します。
なお、個人が売主様の場合でも、投資用マンションのような事業用不動産を売却した場合には、建物部分に対して消費税が課税されます。
マンションで消費税がかかるケースについては、こちらの記事で詳しく解説していますのでご覧ください。
マンション売却で消費税はかかる?課税される場合とされない場合について解説
まとめ
マンション売却では、印紙税や登録免許税に加え、利益が出ると譲渡所得税がかかります。一方、売却で損失が出た場合、条件を満たせば損益通算や繰越控除で税負担を軽減できます。
税金の発生や特例等の要件は細かく定められているため、自力で判断できないことも多いでしょう。そうした場合は税理士にご確認ください。長谷工の仲介では、税理士の無料相談(一部エリア除く)も提供しています。ぜひお気軽にご利用ください。
※本記事の内容は2026年9月10日現在のものであり、制度や法律については、今後改正・廃止となる場合がございます。